Si hoy alquilás y estás mirando departamentos en pozo, tarde o temprano vas a escuchar dos expresiones: «fideicomiso al costo» y «precio cerrado». Suenan técnicas, pero responden a una pregunta muy concreta: si la obra sale más cara de lo previsto, ¿quién paga la diferencia? Entender esto antes de firmar es una de las mejores decisiones que podés tomar.
Qué es un fideicomiso al costo.
Un fideicomiso inmobiliario es un esquema en el que se arma un patrimonio separado, administrado por un fiduciario, con un único fin: construir el edificio. Está regulado en los artículos 1666 a 1707 del Código Civil y Comercial de la Nación. Los compradores aportan fondos a medida que avanza la obra, el dinero va a una cuenta del fideicomiso y, al terminar, las unidades se escrituran a nombre de cada uno.
En la modalidad «al costo», los compradores financian en conjunto la construcción pagando el costo real de la obra, sin el margen de ganancia de un desarrollador tradicional. La contracara es que el precio final no se conoce de antemano: se define cuando la obra termina. Si los costos suben más de lo estimado, el mayor valor recae en quienes participan del fideicomiso.
Qué es el precio cerrado.
En el precio cerrado (o precio fijo) sabés desde el inicio cuánto vas a pagar por tu unidad. Si el costo de construcción se dispara, el riesgo lo asume el desarrollador. Como contrapartida, ese precio suele incluir un margen que cubre ese riesgo, y no todos los desarrolladores tienen la espalda financiera para ofrecerlo: calcular el costo total de una obra es difícil, sobre todo en contextos de inflación.
El factor clave: el ajuste por CAC.
Tanto en proyectos al costo como en muchos de precio cerrado, las cuotas se actualizan por el Índice CAC, que publica la Cámara Argentina de la Construcción y mide la evolución de los costos de un edificio tipo en CABA. Según los últimos datos publicados, el índice de agosto de 2026 subió 4,0% mensual y acumula 22,2% en el año. Un ajuste de cuotas no es lo mismo que un aumento del precio total, pero conviene saber cómo está redactado en tu contrato. Si querés profundizar, te lo explicamos en nuestro artículo sobre el Índice CAC.
Los riesgos de cada modalidad.
- Al costo: el principal es el sobrecosto. Si la inflación de insumos o mano de obra supera lo previsto, o si la obra se demora, el valor final puede ser mayor al estimado. Por eso especialistas recomiendan tener un margen adicional de entre 10% y 20% sobre lo proyectado.
- Precio cerrado: el riesgo de costo es del desarrollador, pero aparecen otros: que el precio inicial ya incluya un margen alto, o que, ante un desfasaje fuerte, el proyecto sufra demoras o renegociaciones. Acá pesa mucho la solvencia de quien lo ofrece.
- En ambos casos: demoras o paralizaciones de obra, aspectos legales y contractuales, y el momento de mercado en que te entreguen la unidad.
A quién le conviene cada uno.
El fideicomiso al costo suele resultar atractivo para quien busca un menor precio de entrada y puede tolerar cierta incertidumbre en el valor final. El precio cerrado le ofrece más previsibilidad a quien necesita planificar su presupuesto con exactitud. No hay una opción mejor en abstracto: depende de tu capacidad de absorber variaciones, del plazo que manejes y de la confianza en el desarrollador. Y si necesitás liquidez en el corto plazo, comprar en pozo en cualquiera de sus formas probablemente no sea tu mejor camino.
Qué revisar antes de firmar.
- Quién absorbe la diferencia si el costo real supera el presupuesto, y si existe un tope o un mecanismo de aportes adicionales.
- Qué índice ajusta las cuotas (CAC u otro), con qué periodicidad y sobre qué base.
- Quién es el fiduciario y cómo se controla el uso de los fondos y el avance de obra.
- Historial del desarrollador, estado legal y técnico del proyecto y porcentaje de unidades vendidas.
- Plazos de entrega y qué pasa si se demoran.
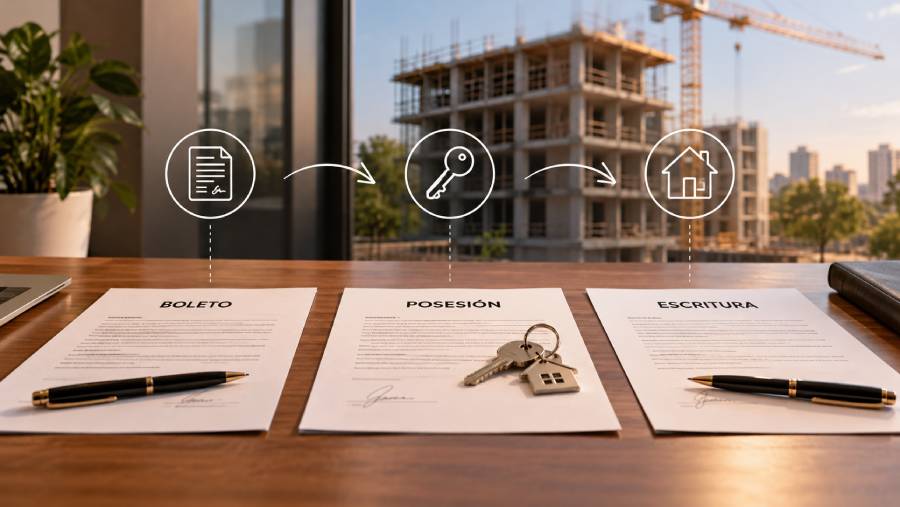
Para entender qué firmás en cada etapa, también podés leer nuestra guía sobre boleto, posesión y escritura, y repasar cómo evitar estafas al comprar en pozo. Antes de firmar, consultá siempre con un escribano o abogado de confianza: este artículo es informativo y no constituye asesoramiento legal ni financiero.
Comprar en pozo con las reglas claras.
En Spazios trabajamos para que dejes de alquilar con financiación directa, anticipos bajos y planes en cuotas. Si querés conocer nuestros proyectos en CABA y el oeste del GBA y consultar cómo se estructura cada uno, escribinos o agendá una visita sin compromiso.